Tusson
Aller sur le site de la communauté de communesQuestion-réponse
Surface de plancher, emprise au sol et surface taxable d'une construction : quelles sont les règles de calcul ?
Vérifié le 6 novembre 2026 – Direction de l'information légale et administrative (Premier ministre)
Dans le cadre d'une demande d'urbanisme, vous souhaitez calculer la surface de plancher, l'emprise au sol ou la surface taxable de votre construction. Nous vous expliquons comment calculer ces surfaces et à quoi elles servent.
Sélectionnez votre situation :
Surface de plancher
Description de l'image
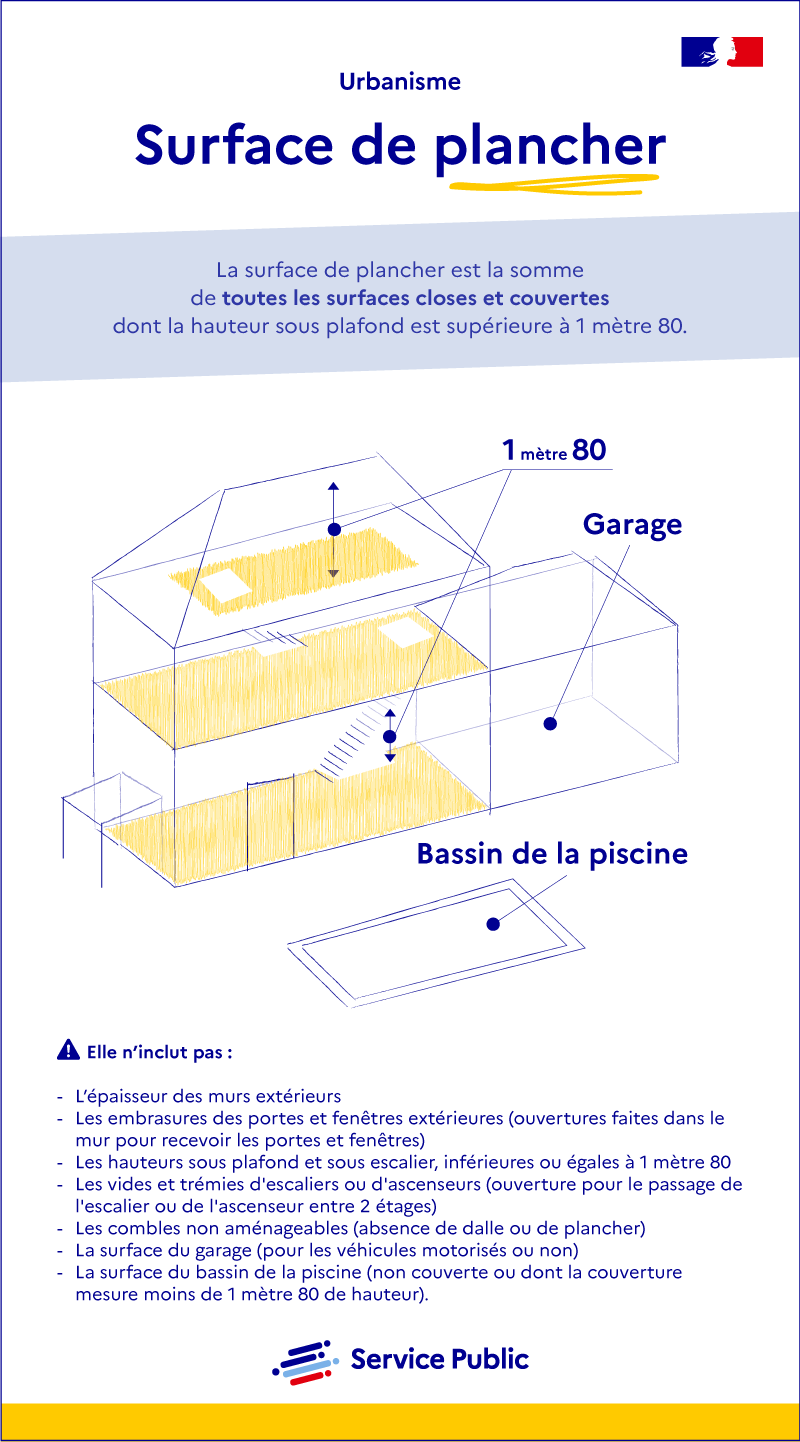
La surface de plancher est la somme de toutes les surfaces closes et couverte dont la hauteur sous plafond est supérieure à 1 mètre 80.
Le dessin d’un bâtiment de 3 étages avec piscine et garage présente les surfaces prises en compte dans la surface de plancher.
Elle n’inclut pas :
- L’épaisseur des murs extérieurs
- Les embrasures des portes et fenêtres extérieures (ouvertures faites dans le mur pour recevoir les portes et fenêtres)
- Les hauteurs sous plafond et sous escalier, inférieures ou égales à 1 mètre 80
- Les vides et trémies d’escaliers ou d’ascenseurs (ouverture pour le passage de l’escalier ou de l’ascenseur entre 2 étages)
- Les combles non aménageables (absence de dalle ou de plancher)
- La surface du garage (pour les véhicules motorisés ou non)
- La surface du bassin de la piscine (non couverte ou dont la couverture mesure moins de 1 mètre 80 de hauteur).
À quoi sert la surface de plancher ?
La surface de plancher permet de déterminer le type d'autorisation d'urbanisme exigé pour votre projet.
Elle permet également de savoir si vous devez recourir à un architecte.
Elle sert aussi à vérifier si votre projet respecte les règles d’urbanisme de votre commune. En effet, le plan local d'urbanisme (PLU) peut fixer des limites de surface et de hauteur de construction.
Pour connaître ces règles, vous pouvez contacter le service de l'urbanisme de votre mairie.
Comment se calcule la surface de plancher ?
La façon de calculer la surface de plancher est différente pour une maison individuelle et un immeuble collectif :
Sélectionnez votre cas :
Maison individuelle
La surface de plancher correspond à la somme des surfaces de tous les niveaux construits, clos et couvert, dont la hauteur sous plafond est supérieure à 1,80 m, calculé à partir du nu intérieur des façades (mesuré à partir des plinthes).
La surface de plancher s'obtient après déduction des surfaces suivantes :
- Surfaces correspondant à l'épaisseur des murs entourant les embrasures des portes et fenêtres donnant sur l'extérieur
- Vides et trémies
- Surfaces au sol d'une hauteur sous plafond inférieure ou égale à 1,80 m
- Surfaces au sol aménagées pour le stationnement des véhicules motorisés ou non (y compris les rampes d'accès et les aires de manœuvres)
- Surfaces au sol des combles non aménageables pour l'habitation ou pour des activités à caractère professionnel, artisanal, industriel ou commercial (par exemple, combles avec encombrement de la charpente important ou un plancher qui ne peut pas supporter des charges)
- Épaisseur des matériaux isolants.
Immeuble collectif
La surface de plancher correspond à la somme des surfaces de tous les niveaux construits, clos et couvert, dont la hauteur sous plafond est supérieure à 1,80 m, calculé à partir du nu intérieur des façades (mesuré à partir des plinthes).
La surface de plancher s'obtient après déduction des surfaces suivantes :
- Surfaces correspondant à l'épaisseur des murs entourant les embrasures des portes et fenêtres donnant sur l'extérieur
- Vides et trémies
- Surfaces au sol d'une hauteur sous plafond inférieure ou égale à 1,80 m
- Surfaces au sol aménagées pour le stationnement des véhicules motorisés ou non (y compris les rampes d'accès et les aires de manœuvres)
- Surfaces au sol des combles non aménageables pour l'habitation ou pour des activités à caractère professionnel, artisanal, industriel ou commercial (par exemple, combles avec encombrement de la charpente important ou un plancher qui ne peut pas supporter des charges)
- Épaisseur des matériaux isolants
- Surfaces au sol des locaux techniques nécessaires au fonctionnement d'un groupe de bâtiments ou d'un immeuble (y compris les locaux de stockage des déchets)
- Surfaces au sol des caves ou des celliers, annexes à des logements, dès lors que ces locaux sont desservis uniquement par une partie commune
- Surface égale à 10 % des surfaces de plancher destinée à l'habitation, après déductions des locaux techniques, des caves ou des celliers, dès lors que les logements sont desservis par des parties communes intérieures.
Pour vous aider à calculer la surface de plancher de votre construction, vous pouvez vous servir d'une méthode de calcul :
Emprise au sol
Description de l'image
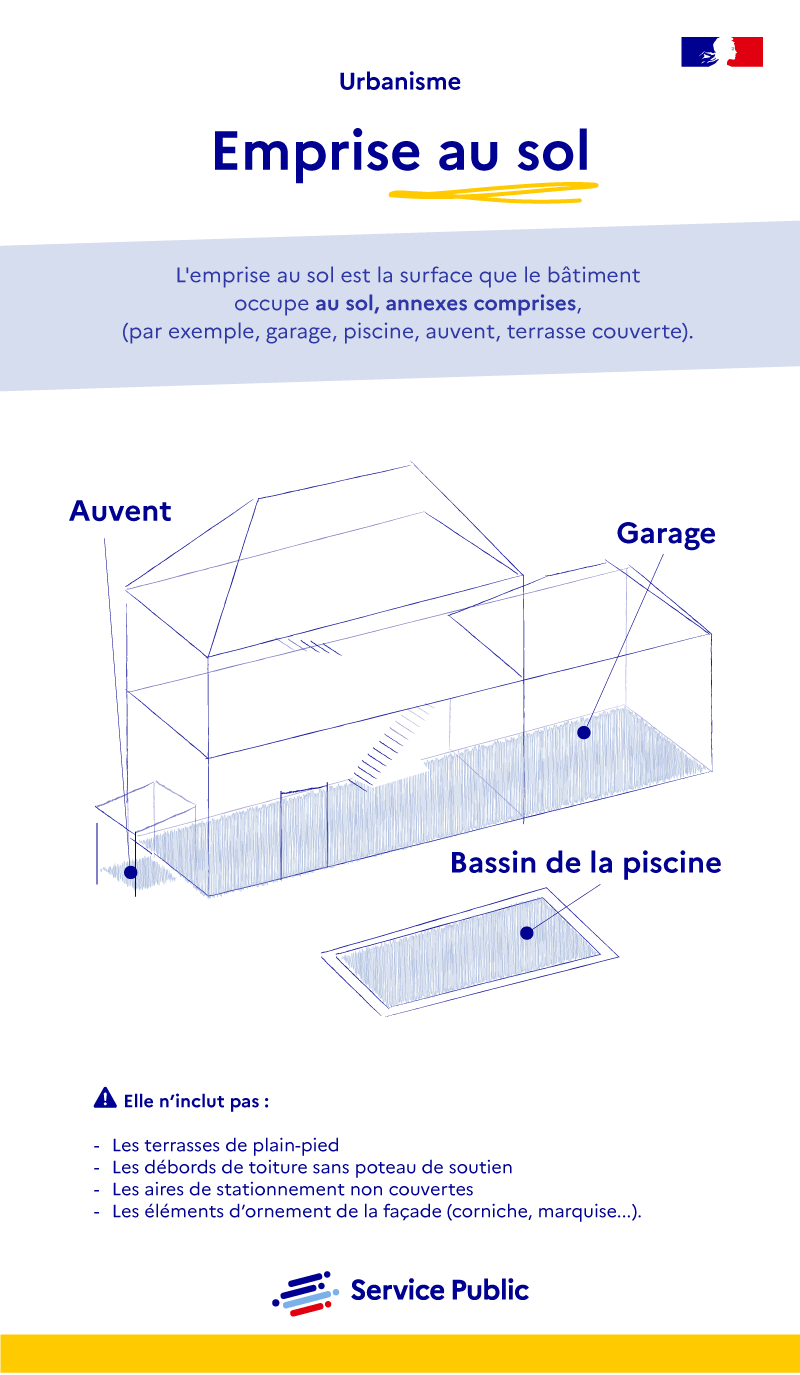
L’emprise au sol est la surface que le bâtiment occupe au sol, annexes comprises (par exemple, garage, piscine, auvent, terrasse couverte).
Le dessin d’un bâtiment à 3 étages avec piscine et garage présente les surfaces prises en compte dans l’emprise au sol.
Elle n’inclut pas :
- Les terrasses de plain-pied
- Les débords de toiture sans poteau de soutien
- Les aires de stationnement non couvertes
- Les éléments d’ornement de la façade (corniche, marquise, etc).
À quoi sert l'emprise au sol ?
L'emprise au sol permet de déterminer le type d'autorisation d'urbanisme exigé pour votre projet.
Elle permet aussi de vérifier si votre projet respecte les règles d’urbanisme de votre commune. En effet, le plan local d'urbanisme (PLU) peut fixer des limites de surface de construction.
Pour les connaître, vous pouvez contacter le service de l'urbanisme de votre mairie.
Comment se calcule l'emprise au sol ?
L'emprise au sol est la projection verticale du volume de votre construction, tous débords et surplombs inclus.
Cependant, les ornements tels que les reliefs qui se trouvent sur votre façade et les marquises sont exclus. Les avancées de toiture dans le vide, c'est-à-dire lorsqu'elles ne sont pas soutenues par des poteaux ou des avancées telles que des moulures ou des ornements, sont également exclues.
Les annexes telles qu'un carport ou une piscine constituent de l'emprise au sol.
Une aire de stationnement extérieure non couverte ou une terrasse qui est au même niveau que le terrain naturel et sans fondations profondes sont exclues de l’emprise au sol.
Surface taxable
Description de l'image
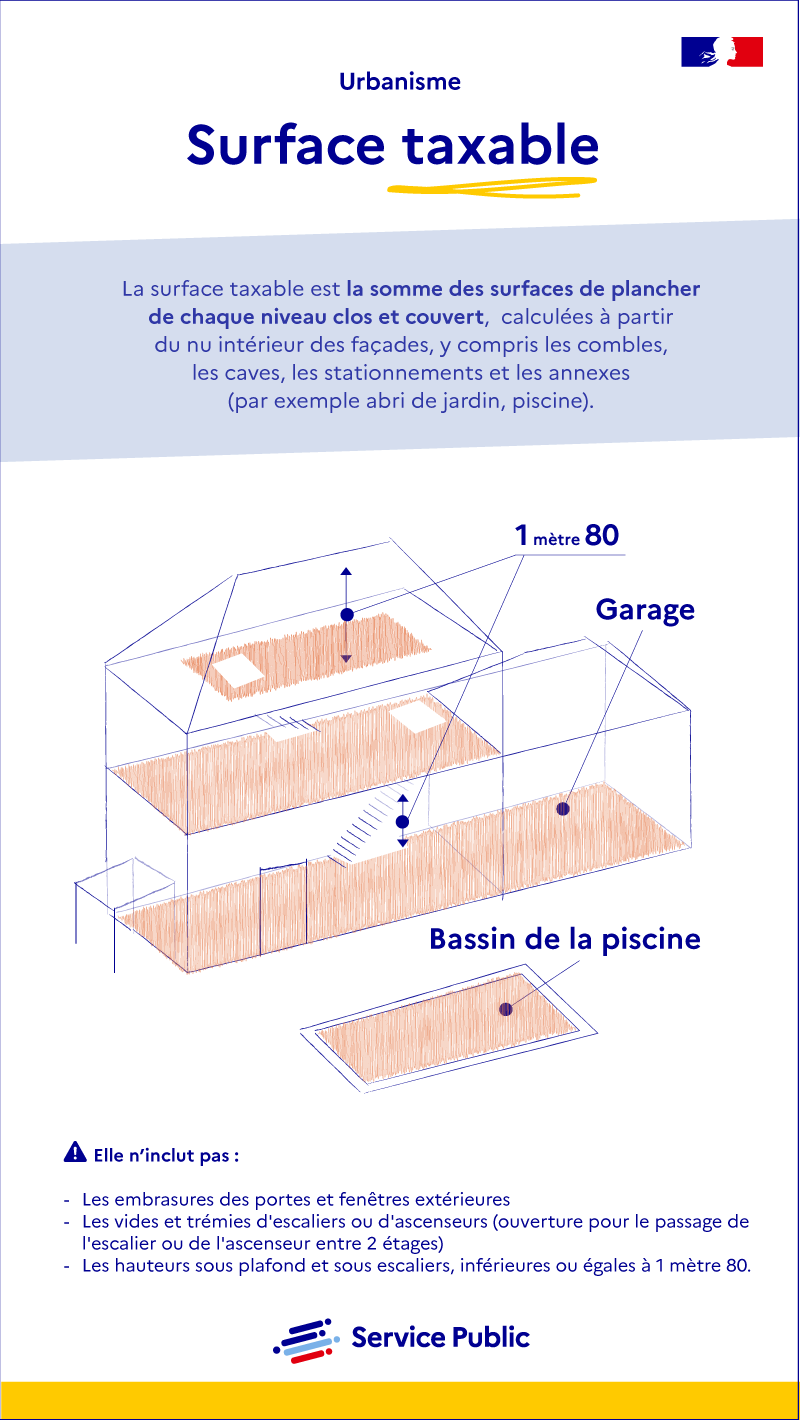
La surface taxable est la somme des surfaces de plancher de chaque niveau clos et couvert, calculées à partir du nu intérieur des façades, y compris les combles, les caves, les stationnements et les annexes (par exemple, abri de jardin, piscine).
Le dessin d’un bâtiment à 3 étages avec piscine et garage présente les surfaces prises en compte dans la surface taxable.
Elle n’inclut pas :
- Les embrasures des portes et fenêtres extérieures
- Les vides et trémies d’escaliers ou d’ascenseurs (ouverture pour le passage de l’escalier ou de l’ascenseur entre 2 étages)
- Les hauteurs sous plafond et sous escaliers, inférieures ou égales à 1 mètre 80.
À quoi sert la surface taxable ?
La surface taxable est un élément qui permet de calculer la taxe d'aménagement (TA) due pour toutes opérations de construction, reconstruction ou agrandissement de bâtiments soumises à autorisations d’urbanisme.
La taxe d’aménagement est un impôt local perçu par la commune, le département et, en Île-de-France, par la région.
Cet impôt sert principalement à financer les équipements publics (réseaux, voiries) nécessaires aux futures constructions et aménagements.
Comment se calcule la surface taxable ?
La surface taxable est la somme des surfaces de plancher de chaque niveau clos et couvert, calculées à partir du nu intérieur des façades (mesuré à partir des plinthes), y compris les combles, les caves et les stationnements. Les surfaces suivantes sont déduites :
- Épaisseur des murs entourant les embrasures des portes et fenêtres donnant sur l'extérieur
- Vides et trémies
- Surfaces de plancher sous une hauteur de plafond inférieure ou égale à 1,80 m.
À savoir
Certaines installations et aménagements ont une valeur forfaitaire pour le calcul de la TA :
- Emplacements de tentes, caravanes et résidences mobiles de loisirs
- Emplacements des habitations légères de loisirs
- Piscines
- Éoliennes d'une hauteur supérieure à 12 m
- Panneaux photovoltaïques au sol
- Aires de stationnement.
Pour plus de renseignements, vous pouvez contacter votre centre départemental des impôts fonciers.
Centre départemental des impôts fonciers (CDIF)
Services en ligne et formulaires
Qui peut m'aider ?
Centre départemental des impôts fonciers (CDIF)
Pour des renseignements sur la surface taxable et la taxe d'aménagementTextes de loi et références
- Code de l'urbanisme : article L111-14 (nouvelle fenêtre)Définition de la surface de plancher
- Code de l'urbanisme : article R111-22 (nouvelle fenêtre)Déductions de la surface de plancher
- Code de l'urbanisme : article R*420-1 (nouvelle fenêtre)Définition de l'emprise au sol
- Code général des impôts - Article 1635 quater H (nouvelle fenêtre)Définition de la surface taxable
- Code général des impôts : article 318 J de l'annexe II (nouvelle fenêtre)Déductions de la surface taxable
- Code général des impôts : article 1635 quater J (nouvelle fenêtre)Valeur forfaitaire des installations et aménagements
- Circulaire du 3 février 2012 relative au respect des modalités de calcul de la surface de plancher des constructions (nouvelle fenêtre)
Questions ? Réponses !
Comment faire si…
Voir aussi
Définitions
- Surface de plancher d'une construction
Somme des surfaces de tous les niveaux construits, clos et couvert, dont la hauteur sous plafond est supérieure à 1,80 m, calculé à partir du nu intérieur des façades. Les surfaces des vides et trémies, des garages et des combles non aménageables sont déduites. Dans un immeuble collectif, les surfaces des locaux techniques, des caves ou celliers desservis uniquement par une partie commune intérieure ou extérieure et 10 % des surfaces destinées à l'habitation sont également déduites.
- Emprise au sol d'une construction
Projection verticale du volume de la construction, tous débords et surplombs inclus. Toutefois, les ornements (exemple : marquises) sont exclus, ainsi que les débords de toiture lorsqu'ils ne sont pas soutenus par des poteaux ou des encorbellements.
- Surface taxable
Somme des surfaces de plancher de chaque niveau après déduction des surfaces correspondant à l'épaisseur des murs entourant les embrasures des portes et fenêtres donnant sur l'extérieur, des vides et des trémies afférentes aux escaliers et ascenseurs et des surfaces de plancher sous une hauteur de plafond inférieure ou égale à 1,80 mètre
- Autorisation d'urbanisme
Document délivré par une autorité administrative pour valider qu'un projet soit bien conforme aux règles d'urbanisme en vigueur (permis de construire, permis d'aménager, permis de démolir et non opposition à déclaration préalable)
- Maison individuelle
Immeuble à usage d'habitation ou à usage professionnel et d'habitation comportant deux logements au plus destinés au même maître d'ouvrage
- Immeuble collectif
Immeuble comprenant au moins 2 locaux, dont l'un au moins est à usage d'habitation, et dont les charges sont réparties entre au moins 2 utilisateurs
- Niveau
Ėtage comprenant le rez-de-chaussée et le sous-sol
- Trémie
Dans une construction, ouverture dans un plancher pour laisser passer un escalier, un ascenseur, une cheminée...
- Ornement
Élément qui agrémente un ensemble, qui ajoute quelque chose, qui embellit
- Marquise
Auvent généralement vitré au-dessus d'une porte d'entrée, d'un perron ou d'une fenêtre
Informations issues de Service-Public.gouv.fr (nouvelle fenêtre) – Direction de l'information légale et administrative (DILA), réutilisées sous licence ouverte Etalab 2.0. Données mises à jour le 9 novembre 2026. Voir cette page sur le site national (nouvelle fenêtre).